Die makroökonomische Entkopplung
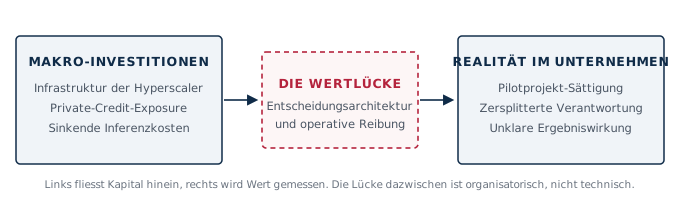
Finanzinstitute erleben einen raschen Rückgang der Stückkosten für Inferenz und gleichzeitig Rekordverpflichtungen für Infrastruktur. Viele sind an wachsende Softwarelizenzen gebunden, ohne klare Kontrollpunkte, um zu prüfen, ob Pilotprojekte zu Bilanzwert oder operativer Effizienz führen.
Abbildung 1: Der strukturelle Bruch zwischen makroökonomischen Investitionen und der Rendite im Unternehmen.
Drei strukturelle Risiken für Finanzinstitute
In der Finanzbranche, in der Risikomanagement, regulatorische Compliance und Kapitalallokation zentral sind, setzt diese Entkopplung die Institute drei unmittelbaren strukturellen Risiken aus:
- Inflation der Kapitalallokation: explorative Projekte werden weiter finanziert, ohne messbare Ergebnisziele durchzusetzen.
- Engpässe in der Governance: sich überschneidende Entscheidungsrechte zwischen IT, Compliance und Geschäftsbereichen verlangsamen die Umsetzung und verwässern die Verantwortung.
- Reibung im Betriebsmodell: automatisierte Werkzeuge werden auf bestehende Abläufe gelegt, ohne die zugrunde liegende Organisationsarchitektur neu zu gestalten.
Marktkorrektur oder struktureller Wendepunkt?
Die jüngste Volatilität KI-lastiger Marktindizes stellt die Geschäftsleitung vor eine zentrale Frage: Handelt es sich um eine natürliche Verdauungsphase nach einer historischen Hausse oder um den Beginn einer strukturellen Neubewertung?
ANALYSE
Kurzfristige Rücksetzer korrigieren überhöhte Bewertungen. Doch die veränderte Politik in Washington, strengere Kreditbedingungen für Infrastruktur und die Ermüdung der Investoren angesichts unbewiesener Erträge deuten auf einen breiteren Wendepunkt: Der Markt belohnt nicht mehr aggressive Investitionen, sondern verlangt Disziplin in der Kapitalallokation.
Für Finanzinstitute bestätigt diese Neubewertung eine operative Wahrheit: Externe technologische Dynamik kann eine interne Entscheidungsarchitektur nicht mehr ersetzen. Organisationen, die ihre digitale Strategie von fremden Hype-Zyklen treiben lassen, riskieren Abschreibungen, sobald sich die Marktstimmung dreht.
- Regulatorische und energetische Reibung: Politische Verschiebungen verschärfen die Prüfung von Lieferketten, Datensouveränität und Energieversorgung und verändern damit direkt die Kosten der Infrastruktur.
- Flucht in Qualität: Kapital wandert von explorativen Pilotprojekten zu Software, die sofortige und belastbare Erträge nachweist.
- Governance als Absicherung: Institute mit klaren Entscheidungspunkten fangen Marktschwankungen ruhig auf; Institute mit zersplitterter Verantwortung geraten sofort unter Budgetdruck.
Bauen Ihre KI-Ausgaben Fähigkeiten auf oder häufen sie Risiken an
Die Antwort liegt in Ihrer Entscheidungsarchitektur, und Ihr Führungsteam sieht sie selten gleich. Der Execution Resilience Diagnostic bewertet acht Dimensionen, von Initiativen und IT-Ausgaben bis zu Daten, Technologie und KI. Die Team-Edition vereint bis zu acht Kolleginnen und Kollegen aus Geschäftsleitung, Kontrolle, Front Office und Operations und zeigt, wo ihre Sichtweisen auseinandergehen. Die Diagnose ist auf Englisch.